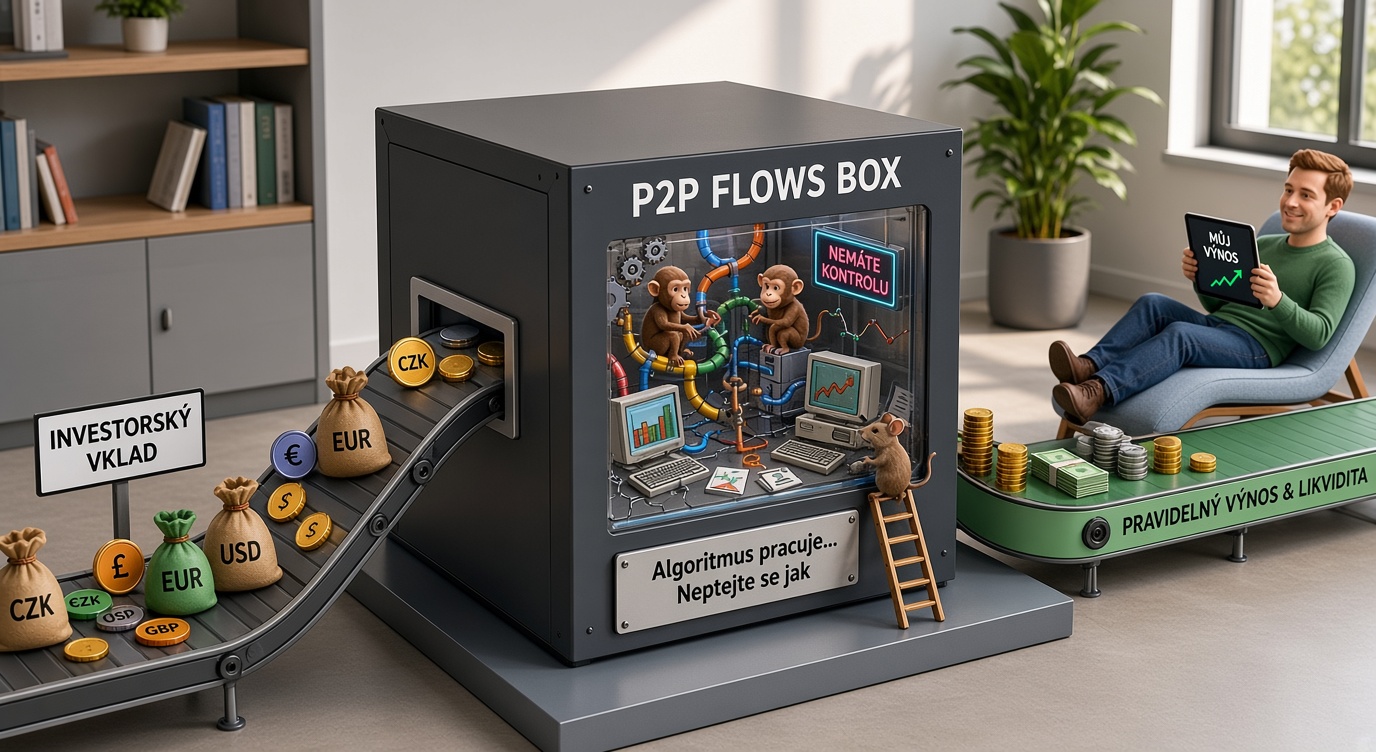
Na trhu P2P investic sledujeme v poslední době výrazný trend – odklon od tradičního manuálního výběru půjček k vysoce automatizovaným poolovaným nástrojům. Tyto nově vznikající Flow produkty (či Cash-Management produkty) míří na investory, kteří preferují maximální pasivitu a rychlý přístup k hotovosti. Mezi nejznámější zástupce na evropském trhu patří například Mintos Smart Cash, průkopník Bondora Go & Grow nebo novější Lendermarket Flex.
V článku níže rozebereme, jak tyto produkty fungují, co nabízejí a jaká skrytá rizika nesou.
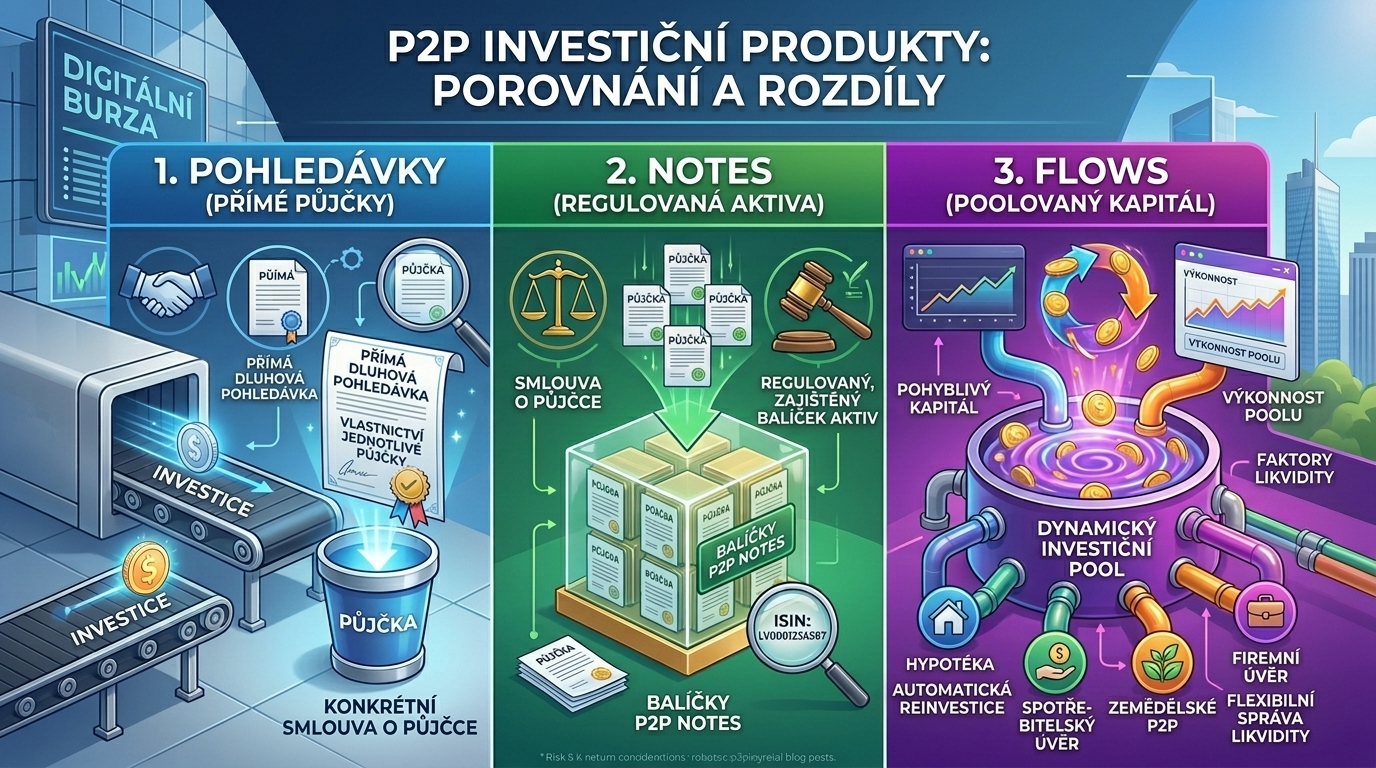
Evoluce P2P investování se posunula od neregulovaných přímých pohledávek (Direct Loans / Claims) přes regulované dluhové cenné papíry (Notes) až k nejnovějším poolovaným a cash-management nástrojům (Flow / Flex produkty). Každá z těchto struktur má odlišný právní rámec, míru transparentnosti, profil rizika i dostupnost likvidity.
Charakteristika a fungování produktů
Klasické půjčky / Přímé pohledávky (Direct Loans / Claims)
Investor zde nakupuje přímý nárok vůči dlužníkovi nebo podíl na úvěru, který zprostředkovává nebankovní poskytovatel (Loan Originator). Tento model převládal v rané fázi P2P trhu (např. starší model Mintosu, dnešní Bondster nebo Peerberry).
Regulované cenné papíry (Notes)
Standard na regulovaných evropských P2P platformách (dle směrnice MiFID II nebo nařízení ECSP). Půjčky se neprodávají jednotlivě, ale jsou „zabaleny“ do finančních nástrojů s přidělenými kódy ISIN. Emituje je účelová společnost (SPV) a jedna Note typicky obsahuje svazek 10 až 20 podkladových půjček se stejnými parametry.
Flow produkty (Poolované / Cash-Management produkty)
Nový koncept cílící na maximální pasivitu a rychlou likviditu (např. Mintos Smart Cash, Bondora Go & Grow, Lendermarket Flex). Kapitál se nezamyká do konkrétního úvěru ani Note, ale vkládá se do dynamického fondu/poolu. Algoritmus platformy peníze průběžně točí (flow) v krátkodobých aktivech či diverzifikovaném koši půjček a udržuje likviditní rezervu pro okamžité výběry.
Bezpečnost a právní ochrana investorů
Regulace a segregace majetku
Direct Loans
Často fungují v neregulovaném či volnějším právním režimu. Při krachu platformy nebo poskytovatele úvěrů bývá vymáhání přímých pohledávek právně nepřehledné a zdlouhavé.
Notes
Poskytují nejvyšší právní ochranu. Podléhají dohledu národních centrálních bank (např. v Lotyšsku či Estonsku). Majetek investorů je přísně oddělen od majetku platformy i SPV. Na neinvestované prostředky a držbu cenných papírů u licencovaných obchodníků se vztahuje Evropský systém odškodnění investorů (EU Investor Compensation Scheme) kryjící 90 % neuplatněných nároků až do výše 20 000 EUR při insolvenci či podvodu obchodníka (tady ale pozor – odškodnění se nevztahuje na běžný default podkladových dlužníků).
Flow produkty
Právní ochrana závisí na tom, co tvoří podklad. Pokud je Flow produkt právně strukturován jako investice do regulovaných fondů peněžního trhu či zbytkových Notes, platí ochrana MiFID II. Pokud jde o privátní pool krytý pouze bilanční strukturou platformy, investor spoléhá výhradně na finanční zdraví provozovatele.
Garance a záchytné sítě
Notes & Direct Loans
Spoléhají na garanci zpětného odkupu (Buyback Guarantee), kdy se poskytovatel zavazuje odkoupit půjčku v prodlení (zpravidla po 60 dnech) včetně úroků. Garance je samozřejmě funkční pouze do doby, než selže samotný poskytovatel.
Flow produkty
Místo individuálních Buyback garancí využívají likviditní polštář (Liquidity Buffer) a vnitřní rezervní fondy. Výnos bývá mírně nižší než u přímého držení Notes. Nabíhání úroků a garance výběru jsou kryty z cash-flow celého poolu.
Hlavní rizika pro investora
Kreditní riziko (Default Risk)
Notes & Loans
Investor má plnou kontrolu nad tím, komu půjčuje. Může analyzovat finanční výkazy poskytovatelů, ratingy, LTV či úrokové sazby a sestavit si diverzifikované portfolio.
Flow produkty
Kreditní riziko je rozprostřeno do tisíců podkladových úvěrů. Nevýhodou je podoba tzv. „Black Boxu„ – investor přesně nevidí konkrétní koncovou alokaci a nemůže vyřadit rizikové poskytovatele.
Riziko likvidity (Liquidity Risk)
Notes & Loans
Nízká okamžitá likvidita. Kapitál je vázán do splatnosti cenného papíru (od měsíců po roky). Předčasný výstup je možný pouze prodejem na sekundárním trhu, pokud je k dispozici a je na něm dostatečná poptávka.
Flow produkty
Nabízejí vysokou likviditu s možností výběru v řádu hodin či dnů. Jenže nesmíte zapomenout na jedno kritické riziko.
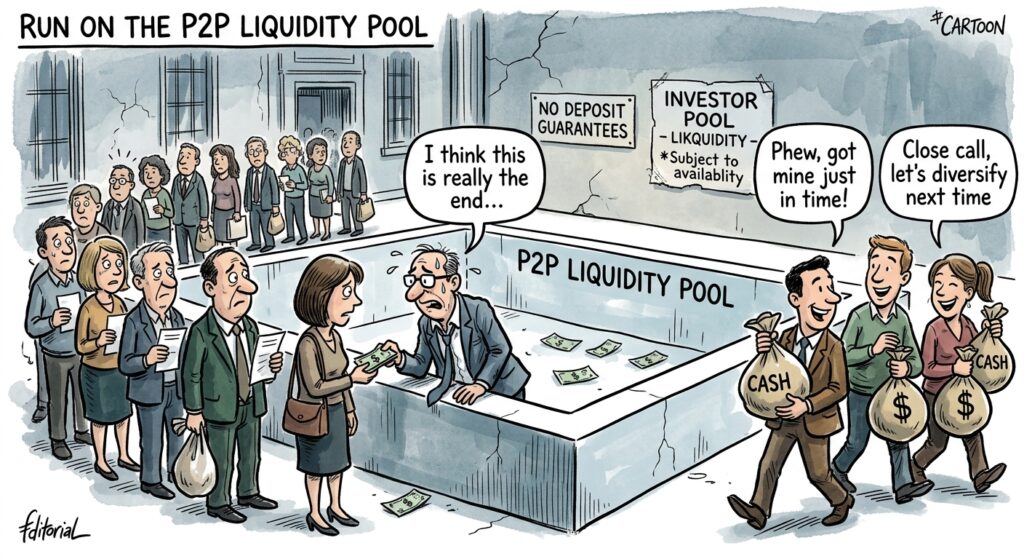
V případě tržní paniky a hromadných žádostí o výběr („run na pool“) dochází k rychlému vyčerpání likviditního bufferu. Platforma pak musí výběry pozastavit, zavést denní limity nebo prodloužit výplatní lhůty do doby, než dorazí splátky z podkladových půjček.
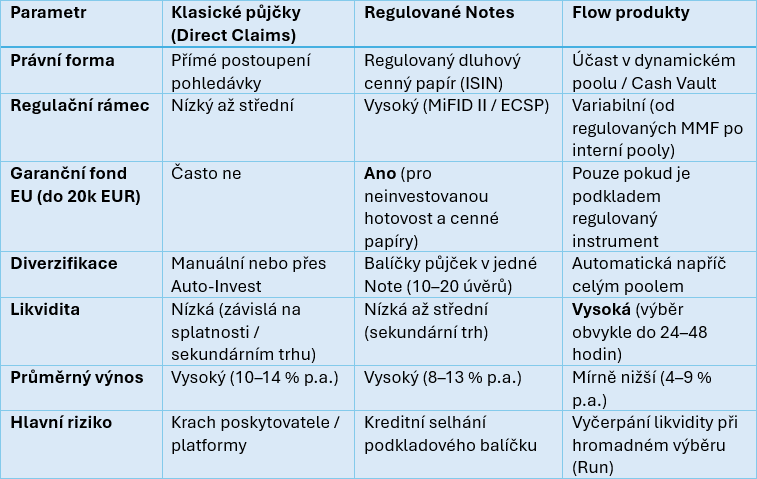
Jak poskládat P2P portfolio?
K Direct Loans je vhodné přistupovat s zvýšenou obezřetností a investovat do nich pouze u prověřených platforem s dlouhou historií a silnou rozvahou poskytovatelů.
Notes představují nejvhodnější volbu pro jádro P2P portfolia, kde požadujete právní vymahatelnost, transparentnost a ochranu oddělených aktiv pod dohledem evropských regulátorů.
Flow produkty slouží jako efektivní nástroj pro krátkodobou držbu neinvestované hotovosti nebo jako vysoce likvidní složka portfolia, u které akceptujete o něco nižší výnos výměnou za flexibilitu a nulovou administrativu.
Jak to mám poskládané já, můžete každé čtvrtletí sledovat v pravidelných P2Preportech ;-).
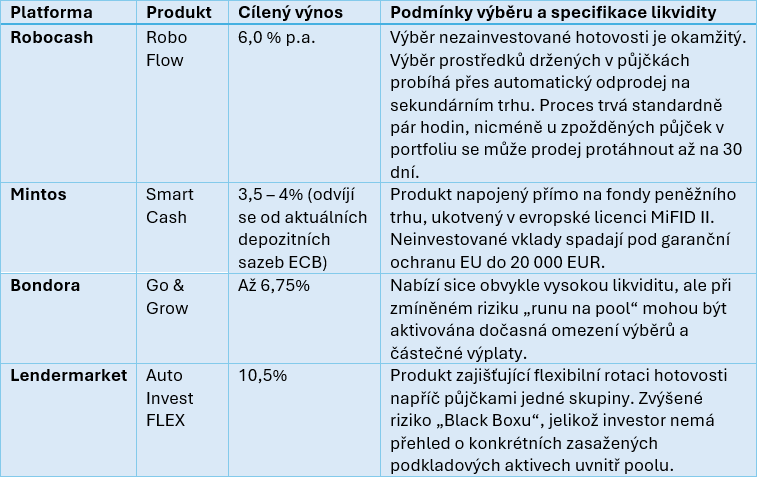
Srovnání vybraných Flow produktů
Nové Flow produkty se stále objevují a mnoho platforem, kde byste je nenašly, už nezbývá. Tady je porovnání těch z mého pohledu nejzajímavějších.
Závěrečné zamyšlení
Posun od individuálních pohledávek (Claims) přes regulované cenné papíry (Notes) až k dnešním okamžitým likviditním poolům (Flows) jasně ukazuje, že P2P trh neustále hledá balanc mezi uživatelským pohodlím, regulací a výnosem.
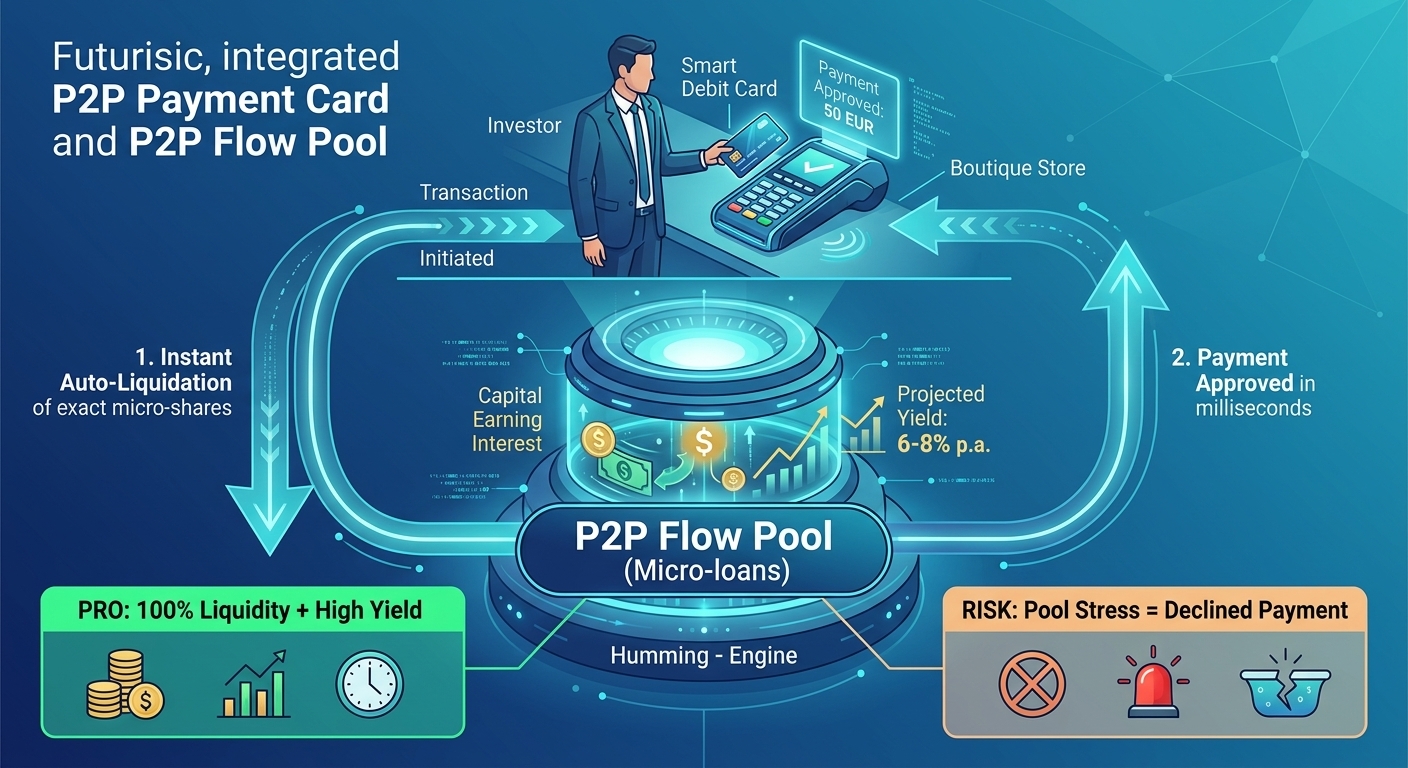
Napadá mě tak otázka: Kam se tento sektor posune dál? Smažou P2P platformy ještě více hranici mezi investováním a běžným bankovnictvím? Dočkáme se v budoucnu „Smart-Credit Vaults“ – tedy AI řízených hybridních produktů, které v reálném čase nebudou kapitál přelévat jen napříč úvěry, ale třeba i mezi tokenizovanými nemovitostmi a korporátními dluhopisy podle aktuální tržní volatility? Nebo začnou P2P platformy vydávat své vlastní fyzické / virtuální platební karty? Vaše prostředky by tak ležely ve Flow poolu (nebo velmi krátkodobých mikropůjčkách) a nesly denní úrok. V momentě platby kartou např. 500 Kč za nákup v supermarketu, by pak systém na pozadí neprodleně zlikvidoval (odprodal) odpovídající mikropodíl ve Flow poolu za 500 Kč a pokryl karetní transakci…
Jestlipak už v kancelářích Mintosu něco podobného neřeší?
Ale ať už bude další kapitola jakákoliv, z pohledu investora bude klíčové hlídat si pořád to stejné – aby nám přibývající vrstvy pohodlí a algoritmického balení nezastřely pohled na skutečná podkladová rizika.
Poznámky autora:
K přípravě článku jsem využíval práci s AI.
Informace v tomto článku slouží pouze ke vzdělávacím a informačním účelům a nepředstavují investiční doporučení.
Jako obvykle platí, že v případě jakýchkoliv příspěvků rád podiskutuji, ať už tady v komentářích, soukromě nebo na P2Pfóru.
Zbyněk