Situace kolem nebankovního poskytovatele Nera Capital představuje učebnicový příklad toho, jak rozdílně přistupují P2P platformy k řízení rizik, regulaci a komunikaci vůči investorům. Zatímco na lotyšském Mintosu řeší investoři zablokované desítky milionů eur již od jara, česká platforma Bondster ještě v průběhu roku lákala na štědré cashback akce a Nera Capital oficiálně zařadila na seznam poskytovatelů v prodlení až na samotném konci září 2026.
Níže nabízím podrobný rozbor toho, co se stalo, proč vznikl tak výrazný časový posun mezi reakcí Mintosu a Bondsteru a proč do poslední chvíle běžely lákavé cashback kampaně.
Pozadí a obchodní model Nera Capital
Nera Capital je specializovaný poskytovatel zaměřený na financování právních sporů a pohledávek (především ve Velké Británii). Tento specifický segment má dvě zásadní vlastnosti:
- Dlouhá a nepředvídatelná dojezdová doba. Cash-flow závisí na rychlosti soudních rozhodnutí a mimosoudních vyrovnání.
- Vysoké riziko likvidity. Pokud se soudní procesy protáhnou nebo část sporů dopadne nepříznivě, poskytovatel dočasně ztratí schopnost generovat hotovost pro průběžný servis svých dluhů.
Časová osa – jak probíhal kolaps Nera Capital na Mintosu x Bondsteru
Při pohledu na chronologii událostí je propast mezi oběma platformami až zarážející.
Blesk z čistého nebe na Mintosu
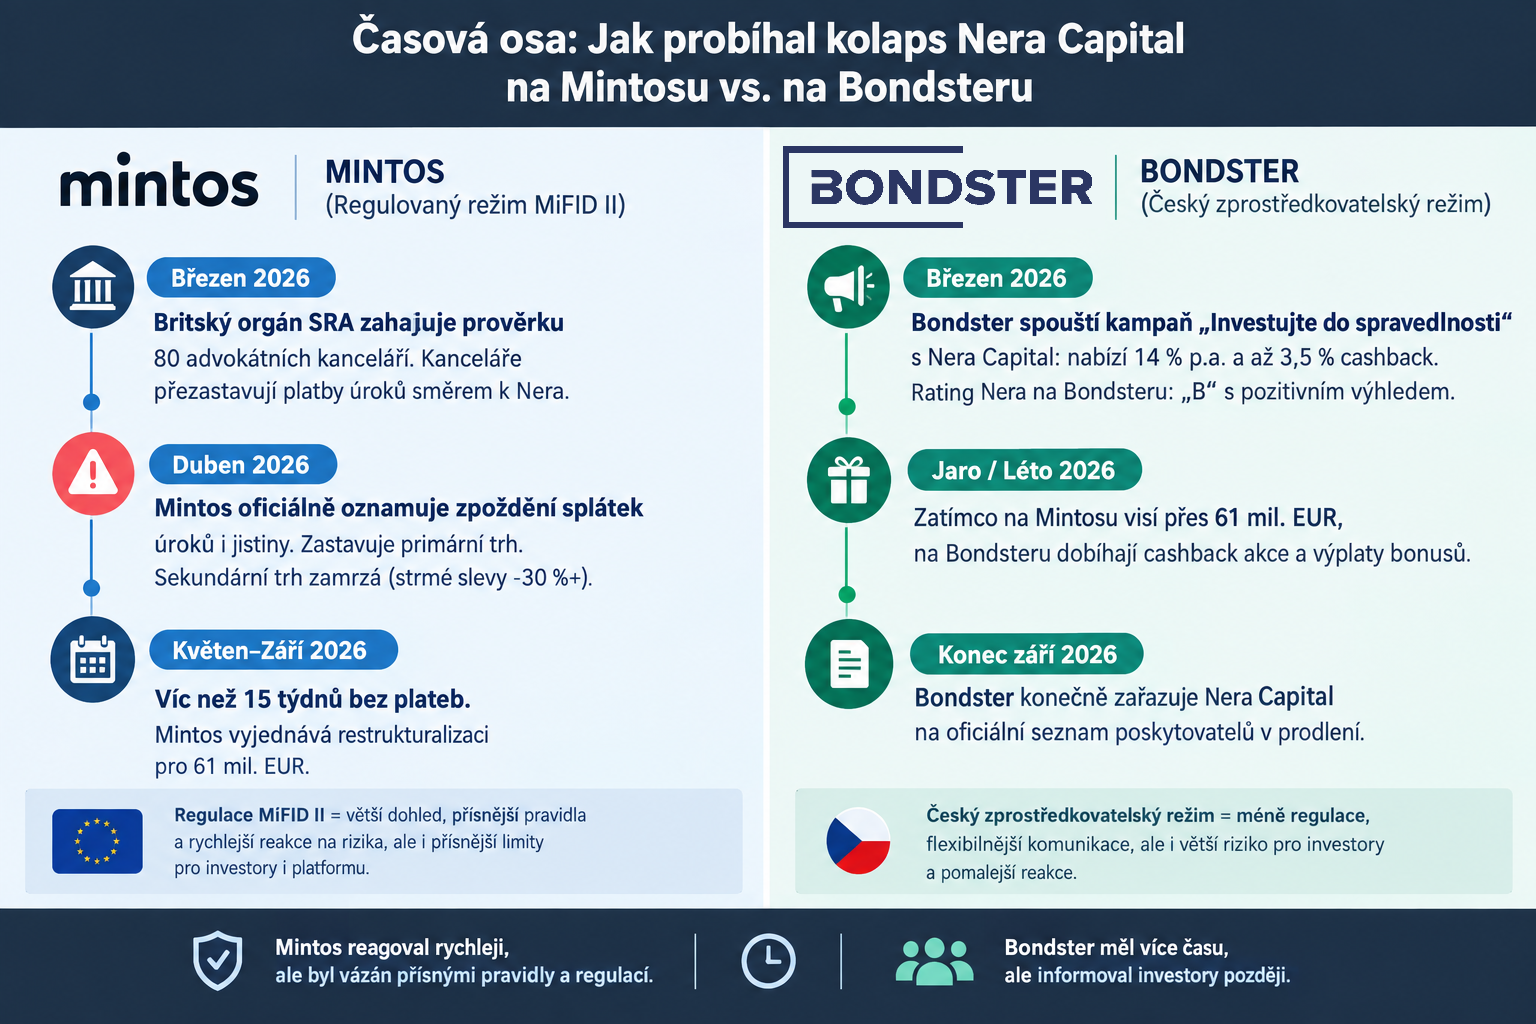
V březnu 2026 zahájil britský úřad Solicitors Regulation Authority (SRA) plošnou prověrku solventnosti přibližně 80 britských advokátních kanceláří zaměřených na hromadné spotřebitelské žaloby. V reakci na to tyto kanceláře dobrovolně pozastavily platby úroků společnosti Nera Capital, aby si v době kontroly udržely hotovost.
Pro Mintos, kde Nera Capital drží obří expozici přesahující 61 milionů EUR, to znamenalo okamžitou stopku:
- Duben 2026: Mintos informuje investory o výpadku příjmů. Okamžitě dochází k pozastavení primárního trhu.
- Květen/Červen 2026: Sekundární trh zamrzá. Běžné investiční Note se stávají neprodejnými i s více než 30% slevou.
- Mintos pod dohledem lotyšské centrální banky veřejně a pravidelně komunikuje stav jednání, zahajuje přípravu restrukturalizačních podmínek a varuje investory před dlouhým procesem vymáhání.
Na Bondsteru dál běží „cashback“
Zatímco mezinárodní P2P komunitou zmítala panika kolem 61 milionů EUR zablokovaných na Mintosu, na české platformě Bondster vládla zcela odlišná atmosféra:
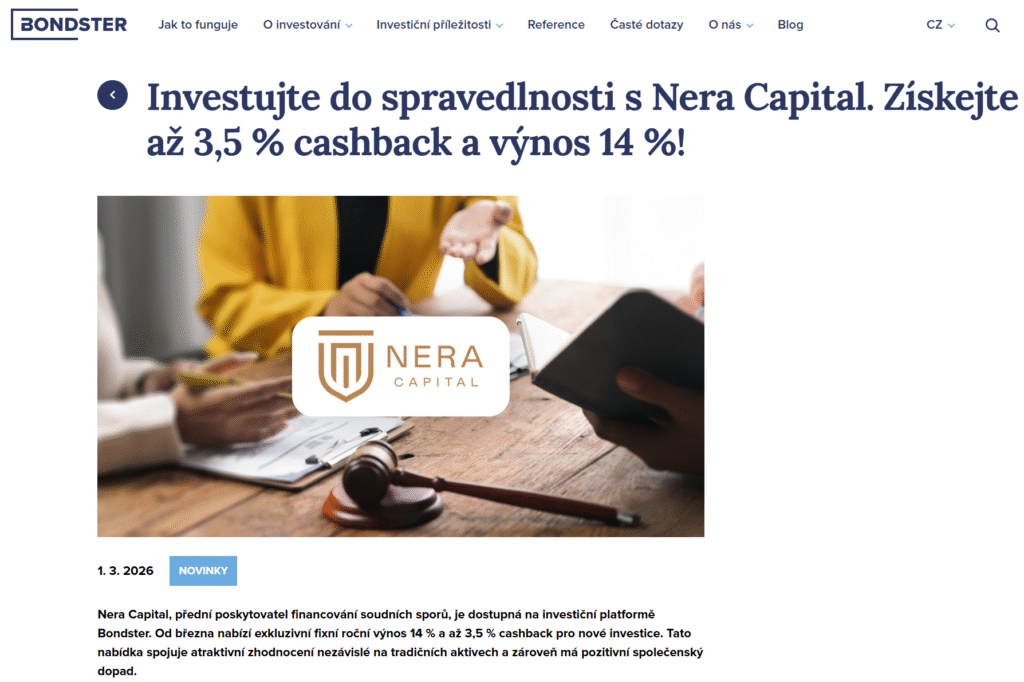
- Březen 2026: Bondster spouští masivní promo akci pod názvem „Investujte do spravedlnosti s Nera Capital. Získejte až 3,5 % cashback a výnos 14 %!“. Kampaň cílila na nové vklady a nabízela bonusy v EUR i CZK.
- Platforma v promo materiálech ujišťovala, že Nera půjčuje výhradně renomovaným kancelářím regulovaným SRA (tentýž orgán, jehož prověrka způsobila kolaps na Mintosu) a operovala vlastním hodnocením Bondster Rating „B“ s pozitivním očekáváním zvýšení.
- Právě v momentě, kdy Nera Capital nesplácela na Mintosu ani euro, lákal Bondster drobné české investory, aby do stejné společnosti posílali čerstvý kapitál výměnou za pár procent cashbacku.
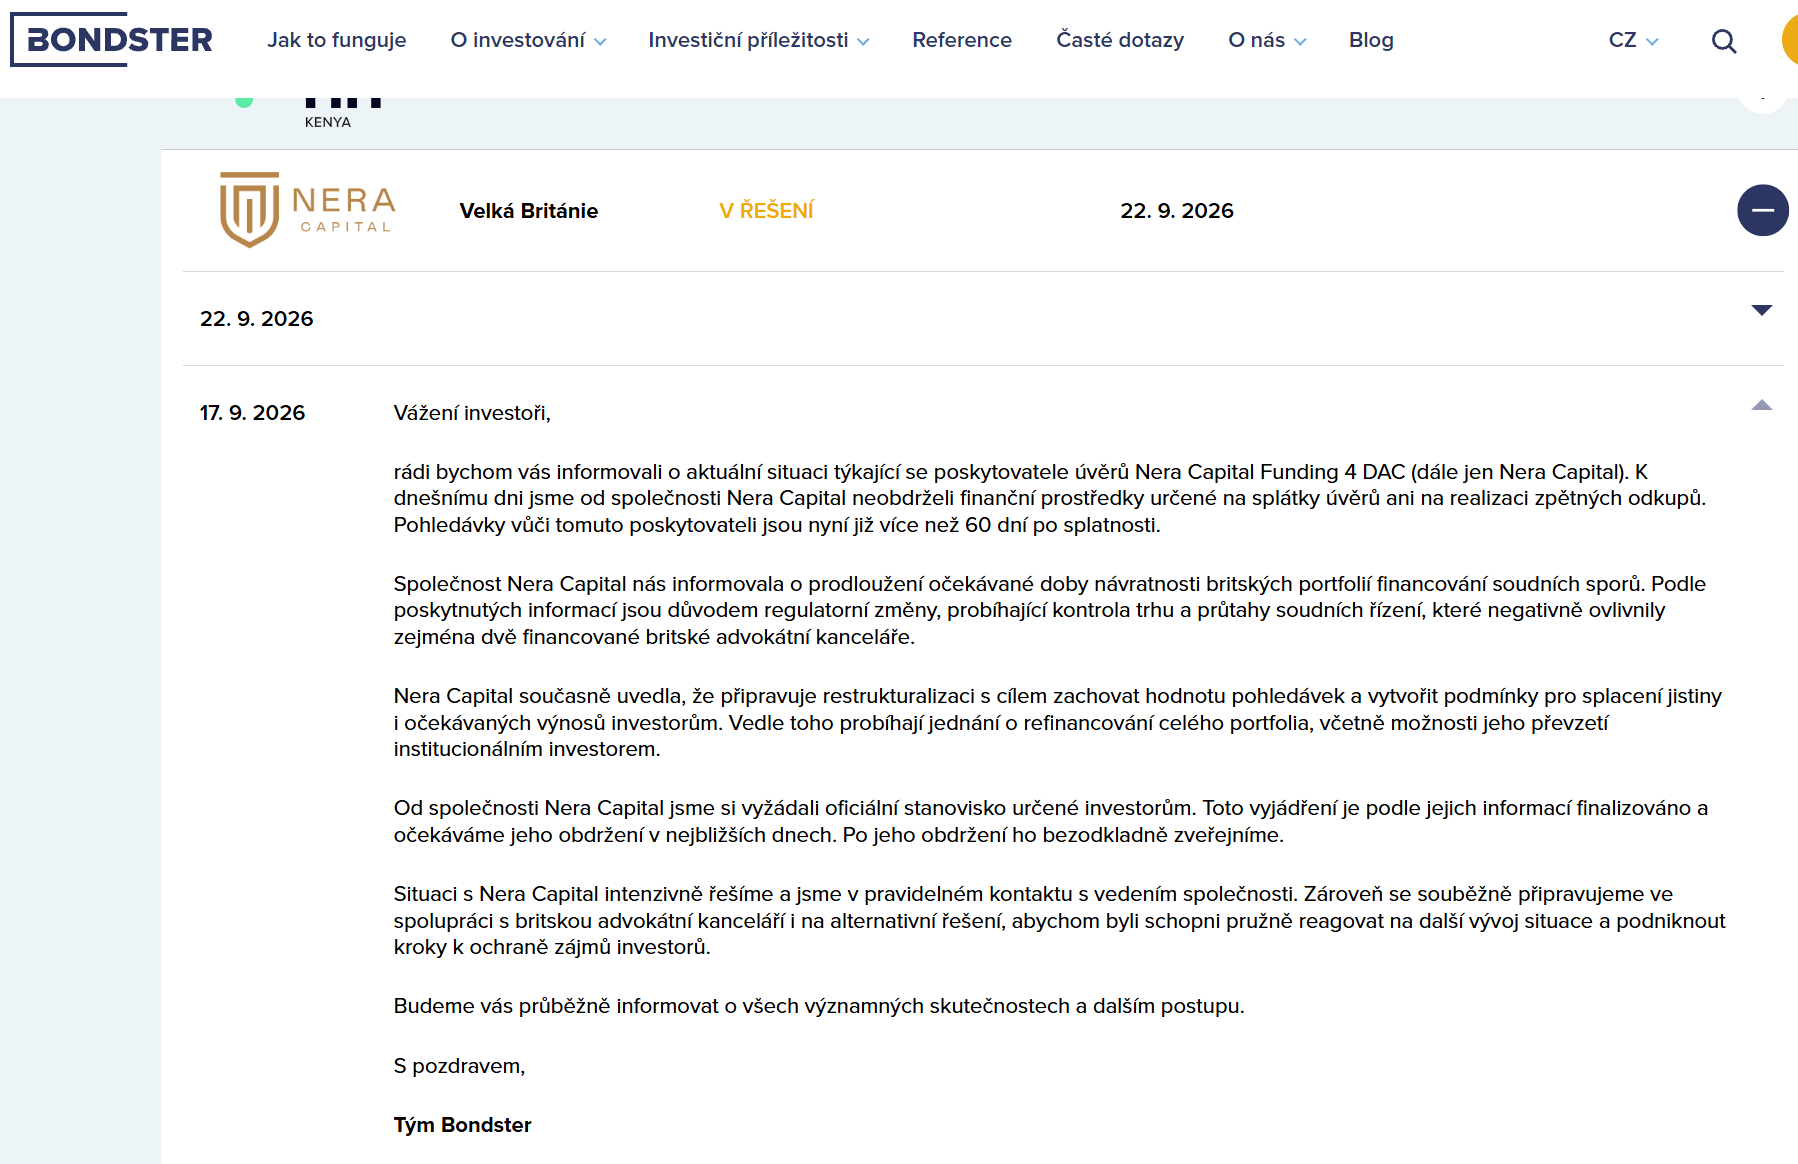
- Konec září 2026: Teprve po mnoha měsících, kdy už byly problémy neudržitelné, se Nera Capital objevuje na stránce Bondsteru mezi poskytovateli v prodlení s přiloženým oficiálním dopisem.
Směšný odkaz minulosti: Článek v Hospodářských novinách
Pro pochopení toho, jak byl celý produkt české veřejnosti servírován, se stačí vrátit do června 2025, kdy v Hospodářských novinách vyšel PR text rozebírající novou nabídku na Bondsteru. Bondster se tímto článkem následně velice hrdě chlubil na svém blogu v příspěvku „Investice do spravedlnosti na Bondsteru přitahují pozornost médií“. Článek je ještě v době psaní článku stále volně dostupný na webu Bondsteru, ze kterého jsem ho převzal.
V kontextu dnešního selhání a zablokovaných peněz působí tehdejší tvrzení až mrazivě ironicky.
Titulka v HN (26. 6. 2025):
„Na soudních sporech je možné vydělat více než na akciích a ještě si k tomu zajistit pasivní příjem“
V čem je článek v kontextu dneška nejvíce zavádějící?
- Slib „pasivního příjmu“ vs. nulová likvidita:
Titulkový slib lákal na pohodlný pasivní příjem s ročním výnosem 14 %. Dnes investoři nemají ani pasivní příjem, ani přístup ke své jistině.
- Garantovaný měsíční úrok:
Tehdejší ředitel Bondsteru David Jukl v článku garantoval: „Úrok se bude vyplácet každý měsíc“. Dnes víme, že výplata úroků závisí na řetězci právních kanceláří, které v momentě první regulatorní kontroly kohoutky s penězi okamžitě uzavřely.
- Falešná iluze neprůstřelného zajištění:
Článek v HN investory uklidňoval tím, že o peníze nepřijdou, ani když spor u soudu nedopadne, protože Nera Capital má zástavní právo na majetek advokátních kanceláří a kanceláře mají sjednané pojištění. Jakákoliv zástava či pojištění je však v praxi k ničemu, pokud nastane krize likvidity celého sektoru a vymáhání pohledávek trvá roky.
- Kouzelná věta o nezveřejňování problémových úvěrů:
Přímo v článku v Hospodářských novinách se nachází nenápadná věta, která zpětně působí jako nejlepší varování:
„Objem problémových úvěrů se liší platformu od platformy. Konkrétně Bondster tento údaj neuvádí.“
Proč Mintos řešil situaci o měsíce dříve než Bondster?
Odlišná reakce obou platforem vyplývá ze tří hlavních faktorů: regulačního rámce, struktury produktů a filozofie řízení rizik.
A. Regulační bič (MiFID II vs. volnější režim)
- Mintos: Funguje jako licencovaná evropská investiční společnost pod dohledem lotyšské centrální banky (s využitím regulovaných cenných papírů Notes). Jakmile poskytovatel poruší finanční ukazatele (covenanty) nebo se opozdí s garančními platbami, podléhá Mintos přísným zákonným povinnostem. Musí okamžitě pozastavit primární i sekundární trh, vytvořit opravné položky a zahájit oficiální vymáhání či restrukturalizaci. Mintos tak nemůže „přimhouřit oko“, aniž by riskoval sankce od regulátora.
- Bondster: Dlouhodobě funguje na modelu přímého postoupení pohledávek bez licence obchodníka s cennými papíry. Tento volnější právní rámec dává platformě větší manévrovací prostor a čas, jak s poskytovatelem vyjednávat za zavřenými dveřmi, aniž by musela okamžitě vyhlašovat oficiální selhání.
B. Velikost expozice a vyjednávací síla
Mintos drží u většiny poskytovatelů výrazně větší objemy kapitálu než Bondster. Jakmile se u Nera Capital objevily první náznaky výpadků likvidity, Mintos jako dominantní věřitel vstoupil do jednání a dohodl restrukturalizační kalendář. Bondster s menší expozicí mohl spoléhat na to, že se situace vyřeší v rámci restrukturalizace na Mintosu, a odkládal oficiální přiznání problému na vlastním tržišti do chvíle, kdy zpoždění dosáhlo neudržitelné hranice.
Jak je možné, že na Bondsteru ještě nedávno běžely cashback akce?
Nabízení vysokých výnosů a cashback bonusů u poskytovatele, který se objektivně nacházel ve finančních problémech, působí na první pohled paradoxně. Z pohledu tržní mechaniky jde však o známý jev.
1. Snaha poskytovatele o „záchrannou likviditu“
Když se nebankovní poskytovatel dostane do likviditní tísně a refinancování z bankovních či institucionálních zdrojů vyschne, P2P trh se pro něj stává posledním zdrojem hotovosti.
- Aby Nera Capital přilákala nový kapitál, nabídla nadstandardní úrokové sazby.
- K tomu přidala cashback akci (např. 1–2 % navíc) jako přímou vábničku pro retailové investory. Pro problémovou firmu je náklady na cashback levnější varianta než okamžitý kolaps z nedostatku hotovosti.
2. Střet zájmů a model fungování platforem
- Kdo cashback platí? Ve většině případů cashback akce nefinancuje sama platforma, ale přímo daný poskytovatel úvěrů, který si tím kupuje pozornost investorů.
- Motivace platformy: Bondster inkasuje poplatky z objemu profinancovaných úvěrů nebo poplatky od samotných poskytovatelů za zalistování. Pokud risk management platformy včas nezasáhne a nezablokuje možnost nového úpisů pro rizikového poskytovatele, dochází k situaci, kdy cashback akce láká nezkušené investory do aktiv, ze kterých se zkušení investoři snaží odejít.
Srovnání přístupu platforem k situaci Nera Capital
| Parametr | Mintos | Bondster |
| Právní rámec | Regulovaná investiční společnost (MiFID II) | Neregulované zprostředkování pohledávek |
| Reakce na zpoždění | Rychlé pozastavení obchodování, restrukturalizace | Dlouhodobé odkládání, vyčkávání na oficiální krok |
| Proma a cashbacky | Okamžité zastavení promo akcí při problémech | Cashback akce běžící těsně před oficiálním selháním |
| Informovanost investorů | Pravidelné měsíční reporty z restrukturalizace | Oficiální oznámení až v momentě zařazení do prodlení |
Závěr a doporučení pro P2P investory
Případ Nera Capital na Bondsteru je důležitou lekcí pro každého P2P investora:
- Štědrý cashback u známého poskytovatele je varovný signál. Pokud poskytovatel nabízející vysoký úrok náhle spustí agresivní cashback kampaň, málokdy jde o projev síly. Často jde o zoufalou snahu získat likviditu na krytí starších závazků.
- Buyback garance závisí na zdraví poskytovatele. Garance zpětného odkupu je jen tak silná, jak silná je rozvaha firmy, která ji poskytuje. Pokud je poskytovatel v prodlení, garance přestává fungovat.
- Sledujte informace napříč trhem. Problémy Nera Capital na Mintosu byly veřejně známé dlouho dopředu. Pokud uvidíte, že je poskytovatel pozastaven nebo restrukturalizován na jedné velké platformě, je nezbytné okamžitě vypnout jeho nakupování (Autoinvest) na všech ostatních platformách bez ohledu na to, zda tam ještě probíhají promo akce.
Poznámky autora:
Jsem uživatelem služeb Mintos i Bondster. Z obou platforem však odcházím a aktivně již neinvestuji.
Veškeré informace a výstupy v článku mají výhradně informační a vzdělávací charakter a nepředstavují investiční, právní ani daňové poradenství.
K psaní článku jsem využíval práci s AI.
Jako obvykle platí, že v případě jakýchkoliv příspěvků rád podiskutuji, ať už tady v komentářích, soukromě nebo na P2Pfóru.
Zbyněk